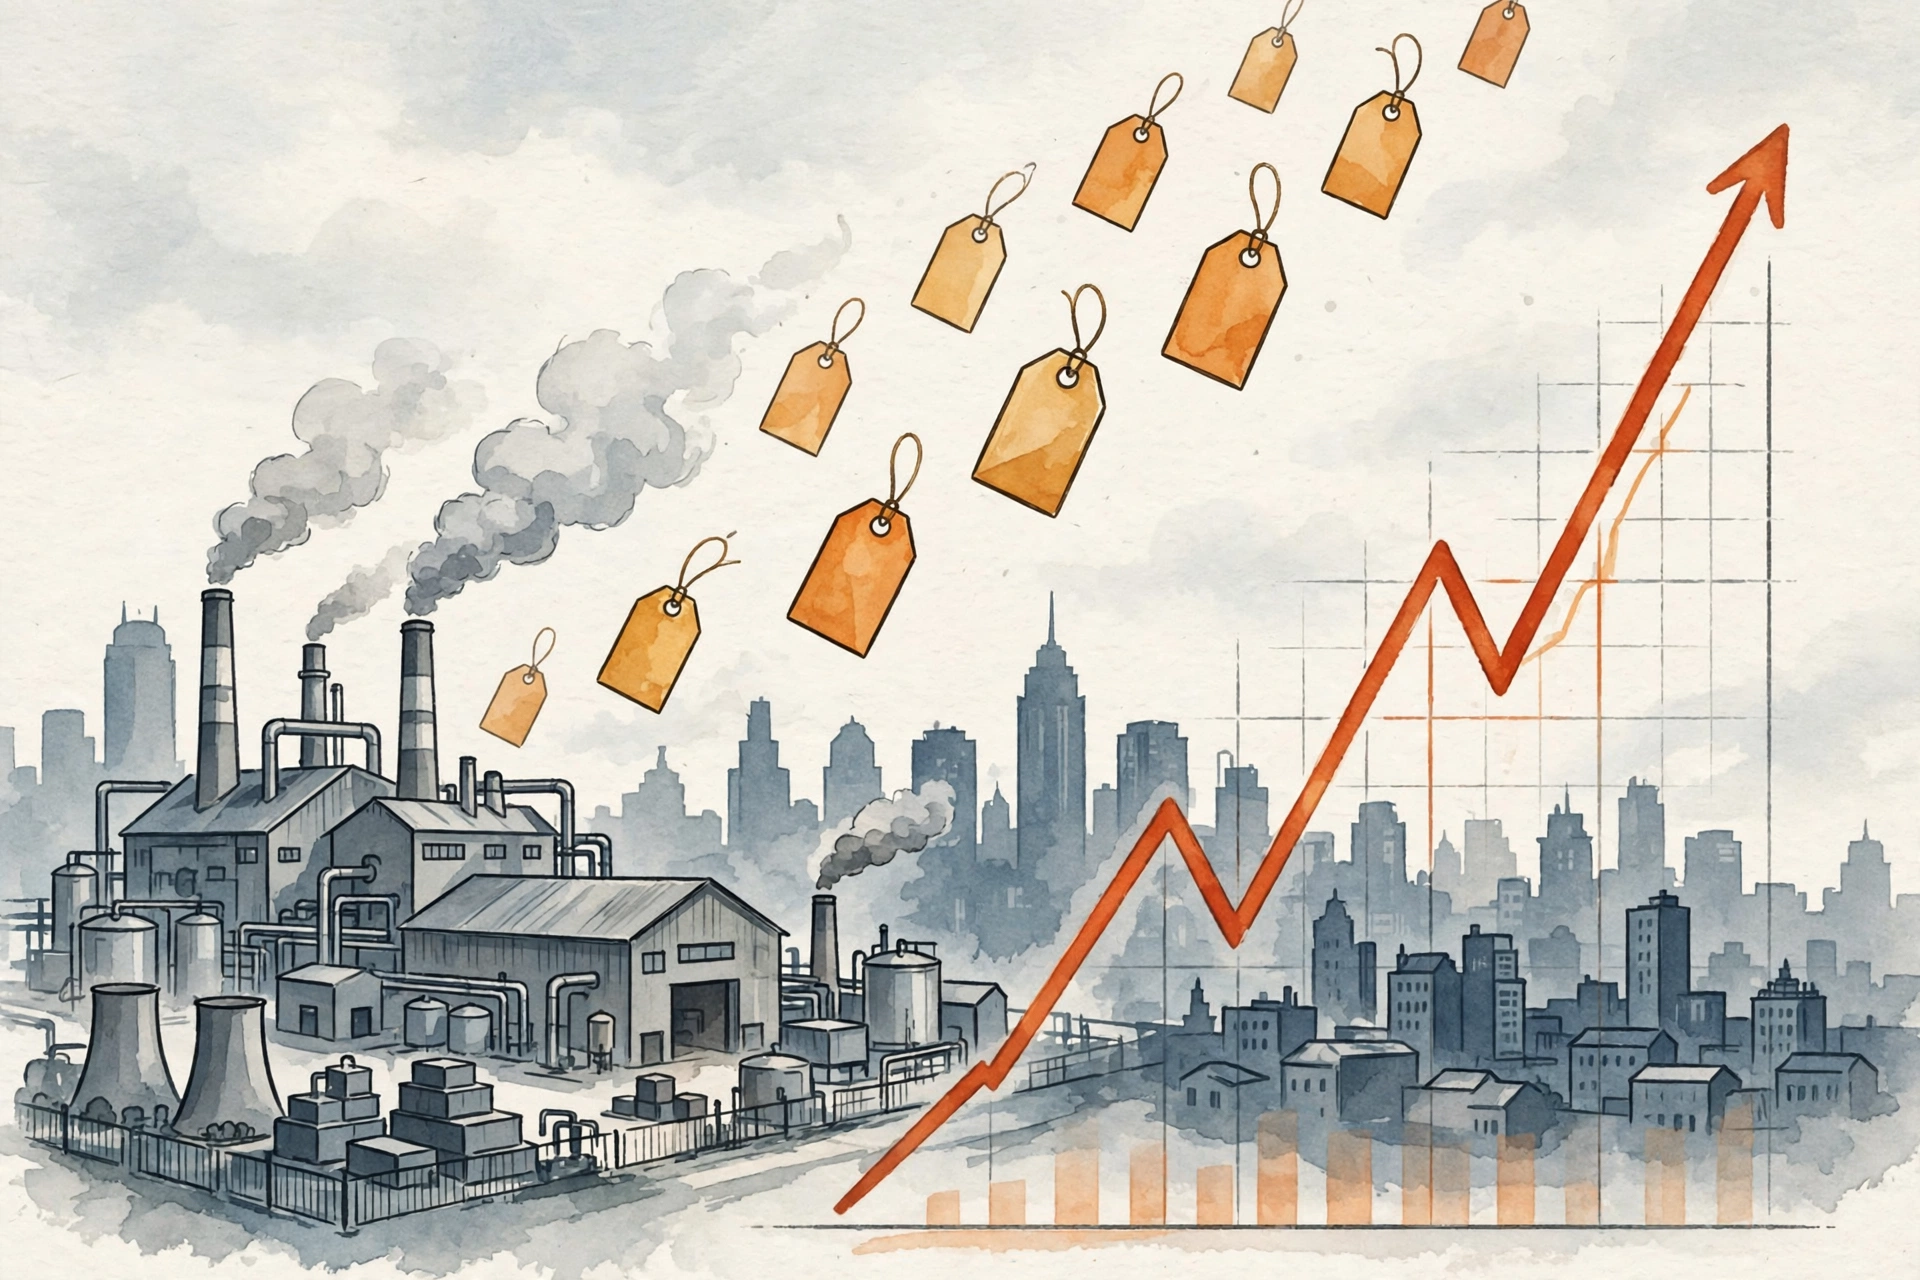
華盛頓訊——美國勞工部周四公布,9月生產者價格指數(PPI)同比上漲6.3%,大幅高於市場預期的5.4%,前值同為5.4%;核心PPI同比上漲5.0%,亦高於預期的4.4%。繼周三CPI同比3.7%超預期之後,通脹數據再度「爆表」,市場對美聯儲加息的押注急劇升溫。
數據公布後,CME「美聯儲觀察」工具顯示,交易員對10月加息25個基點的概率定價從此前的20%左右一舉升至50%左右。9月零售銷售數據同日出爐:環比增長0.8%,遠超預期的0.3%(前值1.2%),顯示美國消費依然堅韌——而這恰恰是通脹難以降溫的底層原因。
中國人民銀行前官員盛松成指出,自9月16日美聯儲全票通過加息25個基點至3.75%-4.00%以來,市場對加息路徑的預期反覆搖擺:9月下旬一度定價10月加息概率接近65%,隨後因非農就業數據回落而降溫,如今又被連續超預期的通脹數據推了回去。他認為,後續利率路徑仍有不確定性,10月或為觀察期,但需防範通脹抬頭導致12月及2027年路徑重新陡峭化。
紐約聯儲同期發布的消費者預期調查更添憂慮:美國9月消費者對未來一年的通脹預期從3.58%升至3.9%,三年期預期升至3.3%。通脹預期一旦自我實現,將是美聯儲最不願看到的局面。
老石點評
CPI、PPI連續兩天超預期,這不是統計噪音,而是通脹捲土重來的警報。6.3%的PPI意味著企業成本壓力正在積聚,遲早會傳導到消費端。美聯儲9月剛加完息,市場已經在押注10月再加——去年擔心的「過早慶祝勝利」,正在變成現實。
更棘手的是組合拳:通脹抬頭+消費堅韌(零售銷售超預期)+就業降溫,三個信號指向三個方向。這正是盛松成所說「路徑不確定性」的根源——加息怕傷就業,不加怕通脹失控。美聯儲現在像走鋼絲,左右都是深淵。
對資產配置的啟示:利率「更高更久」正在從預期變成現實。債券收益率還有上行空間,成長股的估值要重新用更高的貼現率再算一遍。昨天Yardeni下調標普目標時說「盈利不是問題,估值才是」——今天PPI數據給這句話蓋了個官方印章。
(來源:華爾街見聞)
發佈留言